 OXÍGENO PURO MX
Periodismo · desarrollo · prosperidad compartida
Edición digital
10 de septiembre de 2026
Fiscalización · México
Supervisión del SAT alcanzaría a sindicatos y gobiernos
La supervisión del SAT incluiría a sindicatos, estados y municipios mediante un programa previsto en la iniciativa de ingresos para 2027.
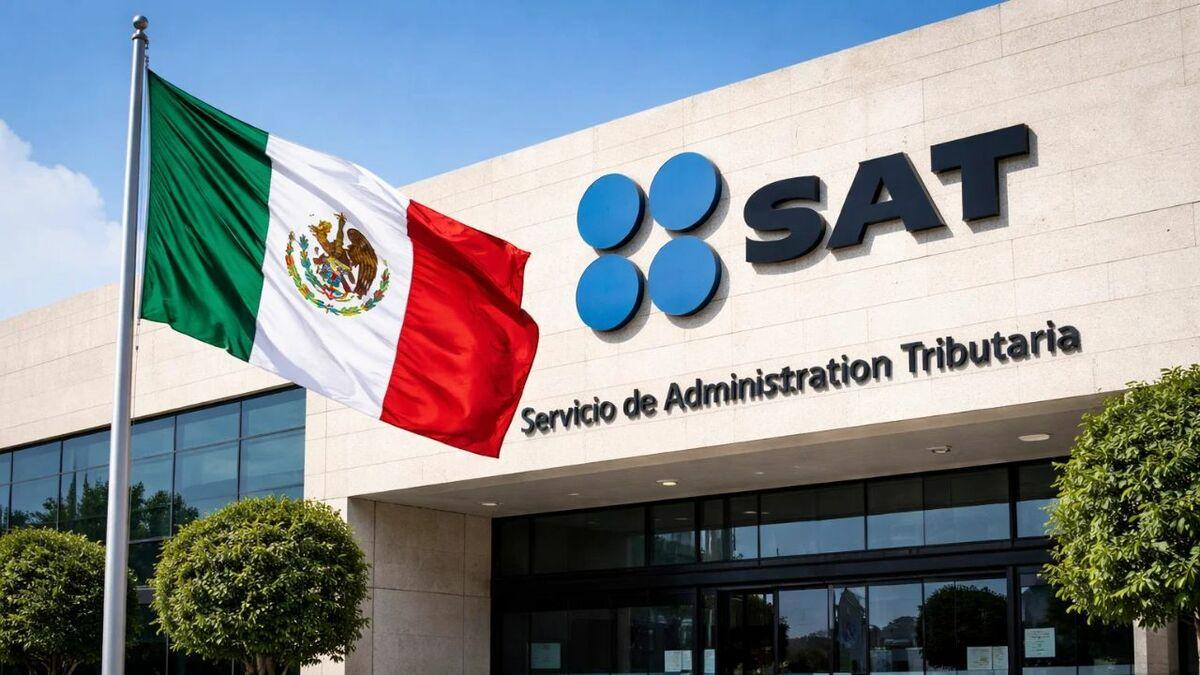
La iniciativa de Ley de Ingresos de la Federación para 2027 plantea ampliar la supervisión del SAT mediante un programa de verificación y comprobación dirigido a sindicatos, entidades federativas y municipios. La propuesta enviada por la presidenta Claudia Sheinbaum a la Cámara de Diputados busca comprobar que los ingresos de estas organizaciones e instituciones correspondan con su objeto y que cumplan las disposiciones fiscales que les resultan aplicables. El planteamiento no crea por sí mismo nuevas reglas de fiscalización: el artículo transitorio propuesto prevé que el Servicio de Administración Tributaria emita posteriormente criterios generales para instrumentar el programa, en caso de que la disposición sea aprobada.
Supervisión del SAT forma parte de la iniciativa para 2027
El planteamiento fue incluido por el Ejecutivo federal en la iniciativa de Ley de Ingresos de la Federación para 2027. De acuerdo con el documento referido por La Jornada, la medida busca verificar los recursos administrados por sindicatos y gobiernos estatales y municipales.
La propuesta parte de que estos sujetos mantienen obligaciones fiscales específicas, aunque la legislación contemple dispensas para determinadas tareas tributarias.
En el caso de los sindicatos, la Ley del Impuesto sobre la Renta establece excepciones relacionadas con sistemas contables y con la expedición y recopilación de comprobantes fiscales. Para los gobiernos locales existen obligaciones como retener y enterar el ISR correspondiente, además de emitir comprobantes en determinados supuestos.
Sindicatos y gobiernos mantienen obligaciones fiscales
La exposición de motivos sostiene que esas excepciones han generado la percepción de que sindicatos, entidades federativas y municipios están fuera de la vigilancia de las autoridades fiscales.
La iniciativa presidencial plantea que esa interpretación no corresponde con el marco vigente, debido a que estos sujetos conservan obligaciones tributarias específicas.
Por ello, el programa de supervisión del SAT tendría como finalidad revisar el cumplimiento de las disposiciones fiscales aplicables y aportar mayor trazabilidad sobre las actividades de las personas morales comprendidas en el esquema.
“Esto no es así, puesto que mantienen ciertas obligaciones específicas”.
El SAT tendría que definir criterios de verificación
Uno de los puntos centrales se encuentra en el artículo 30 transitorio propuesto. Su redacción prevé que el Servicio de Administración Tributaria implemente un programa de verificación y comprobación para los sujetos que tributan bajo el Título III de la Ley del ISR.
La disposición también establece que el organismo fiscal deberá emitir reglas de carácter general para determinar los criterios con los que operaría el programa.
Esto significa que la iniciativa establece la base para la fiscalización, pero no detalla todavía el procedimiento concreto, periodicidad, parámetros de revisión o mecanismos operativos que utilizaría la autoridad.
Presidencia vincula medida con combate a la corrupción
En la exposición de motivos, el Ejecutivo federal relaciona la propuesta con el paquete de medidas contra la corrupción y la impunidad.
La Presidencia argumenta que incorporar a estos sujetos al universo de verificación reforzaría el principio de igualdad frente a la legislación tributaria y la autoridad fiscal.
Ese razonamiento forma parte de la justificación gubernamental de la iniciativa y deberá ser analizado por el Congreso junto con el resto de las disposiciones que integran el paquete económico para 2027.
Una propuesta que deberá pasar por el Congreso
La supervisión del SAT prevista para sindicatos y gobiernos no debe interpretarse todavía como una política en operación. Forma parte de una iniciativa presentada al Poder Legislativo y su aplicación dependerá del proceso de aprobación correspondiente.
En caso de avanzar, la siguiente etapa relevante será conocer las reglas generales del SAT. Esas disposiciones permitirán determinar cómo se ejecutarán las verificaciones y qué criterios utilizará la autoridad para comprobar el cumplimiento fiscal de los sujetos incluidos.
Cierre editorial
Fiscalización con reglas aún por definir
El alcance práctico de la propuesta dependerá de dos pasos: su aprobación legislativa y la posterior emisión de las reglas de operación. El punto central no es asumir que sindicatos, estados y municipios carecían de obligaciones fiscales, sino establecer un mecanismo específico para comprobar las que ya les corresponden. La definición de criterios objetivos, homogéneos y verificables será determinante para conocer hasta dónde llegará el nuevo esquema y cómo se aplicará entre los distintos sujetos contemplados.