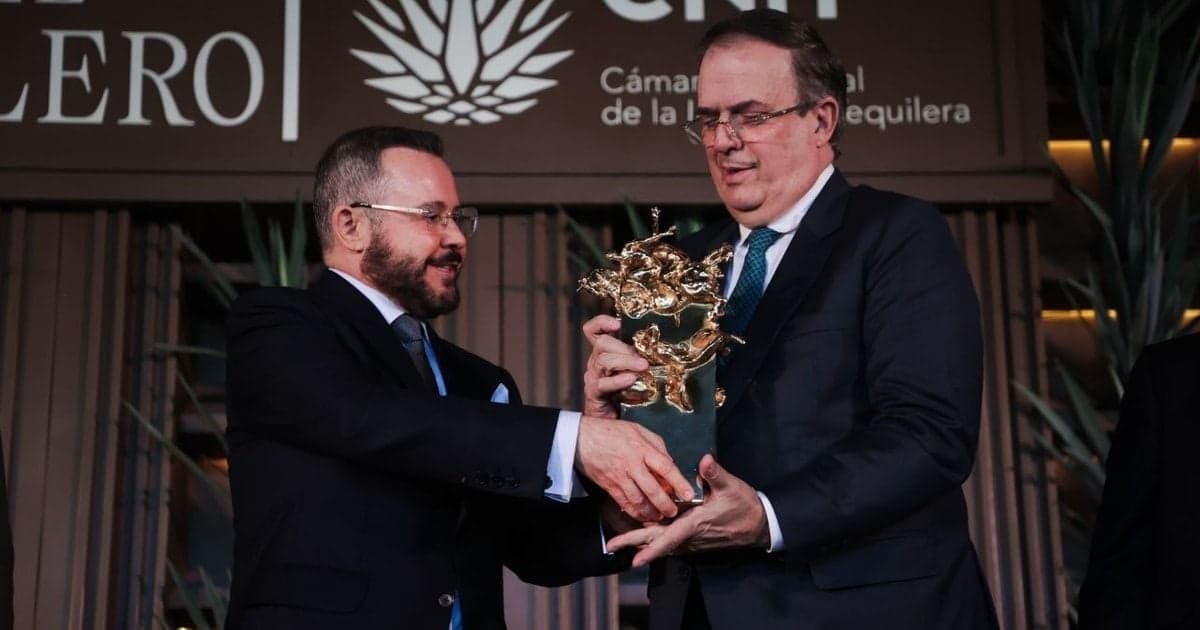
Industria tequilera reconoce a Ebrard y mira al mercado de India
El secretario de Economía señaló avances para reducir el arancel al tequila, aunque el acuerdo todavía está en negociación.
Los resultados de Meta del 3T2026 combinan mayores ingresos con inversión elevada; XTB reportó una caída bursátil el 22 de octubre.
CDMX, 6 de noviembre de 2026.
Los resultados de Meta para el tercer trimestre de 2026 muestran una tensión entre el crecimiento de sus ventas y el costo de expandir su infraestructura. La compañía informó ingresos por 64,601 millones de dólares, 26 por ciento más que un año antes, pero también un menor margen operativo y flujo de caja libre negativo. El reporte fue presentado el 21 de octubre y comprende el periodo concluido el 30 de septiembre. En su análisis del día siguiente, XTB describió una caída bursátil de 6 por ciento durante la sesión, asociada por sus analistas a las expectativas sobre inversión y generación de caja.
El informe trimestral presentado ante la Comisión de Bolsa y Valores de Estados Unidos, SEC, registra costos y gastos por 51,613 millones de dólares, un aumento anual de 68 por ciento. La utilidad operativa se ubicó en 12,988 millones, 37 por ciento por debajo del periodo comparable.
El margen operativo pasó de 40 a 20 por ciento. Este indicador relaciona la utilidad de la operación con los ingresos: permite observar cuánto conserva el negocio antes de otros efectos financieros e impuestos, y debe distinguirse del resultado neto.
La publicidad siguió sosteniendo el crecimiento comercial. Según el reporte regulatorio, las impresiones publicitarias aumentaron 10 por ciento y el precio promedio por anuncio avanzó 14 por ciento frente al tercer trimestre de 2025.
Meta comunicó un gasto de capital de aproximadamente 34,910 millones de dólares, incluidos pagos de principal de arrendamientos financieros. El flujo de efectivo de las operaciones fue cercano a 32,790 millones y el flujo de caja libre resultó negativo en 2,120 millones.
Para el conjunto de 2026, la empresa situó su previsión de gasto de capital entre 135,000 y 145,000 millones de dólares. Se trata de una estimación de la administración, no de una cantidad anual ya ejercida.
La diferencia entre vender más y disponer de más efectivo es central para leer este trimestre. Los desembolsos para ampliar capacidad pueden absorber recursos aun cuando el negocio publicitario crezca.
Los gastos del trimestre incluyen un cargo de 9,890 millones de dólares relacionado con el acuerdo anunciado en agosto con fiscales generales estadounidenses sobre litigios de salud mental de adolescentes y redes sociales, de acuerdo con Meta.
La compañía reportó una utilidad neta de 9,860 millones de dólares, frente a 2,709 millones un año antes. Ese aumento convive con el descenso de la utilidad operativa: las dos medidas incorporan componentes distintos y no deben presentarse como si fueran equivalentes.
El análisis firmado por Javier Cabrera en XTB el 22 de octubre puso el foco en el gasto de capital, el deterioro del flujo de caja libre y el riesgo regulatorio. El retroceso de 6 por ciento que describió pertenece al momento de aquella sesión; no se presenta aquí como un dato de cierre ni como el precio o la variación de hoy.
La explicación sobre las razones de la reacción del mercado corresponde a la interpretación de XTB. Su lectura de los efectos futuros de la inteligencia artificial también es una valoración del analista y no un resultado financiero ya observado.
La siguiente comparación relevante será si el crecimiento de los ingresos y el efectivo generado acompañan el ritmo de inversión. Para evaluar esa relación conviene mantener separados los resultados contables, los desembolsos de capital y las expectativas de la administración.
El secretario de Economía señaló avances para reducir el arancel al tequila, aunque el acuerdo todavía está en negociación.
El Nasdaq Composite cerró en 24,315 puntos tras una jornada de ventas en tecnológicas; la cobertura matutina había registrado una caída de 4.14%.
El dictamen contempla un gasto de 10.636 billones de pesos; la revisión de reservas y la votación del pleno forman parte de las etapas posteriores.